กลุ่มงานตรวจสอบภายในระดับกรม
 กลุ่มงานตรวจสอบภายในระดับกรมInternal Audit Division Office of the Permanent Secretary for Interiorกลุ่มงานตรวจสอบภายในระดับกรมInternal Audit Division Office of the Permanent Secretary for Interior
ประวัติความเป็นมาและกรอบการดำเนินงานตรวจสอบภายในภาครัฐ
ความเป็นมาและจุดเริ่มต้นทางกฎหมาย
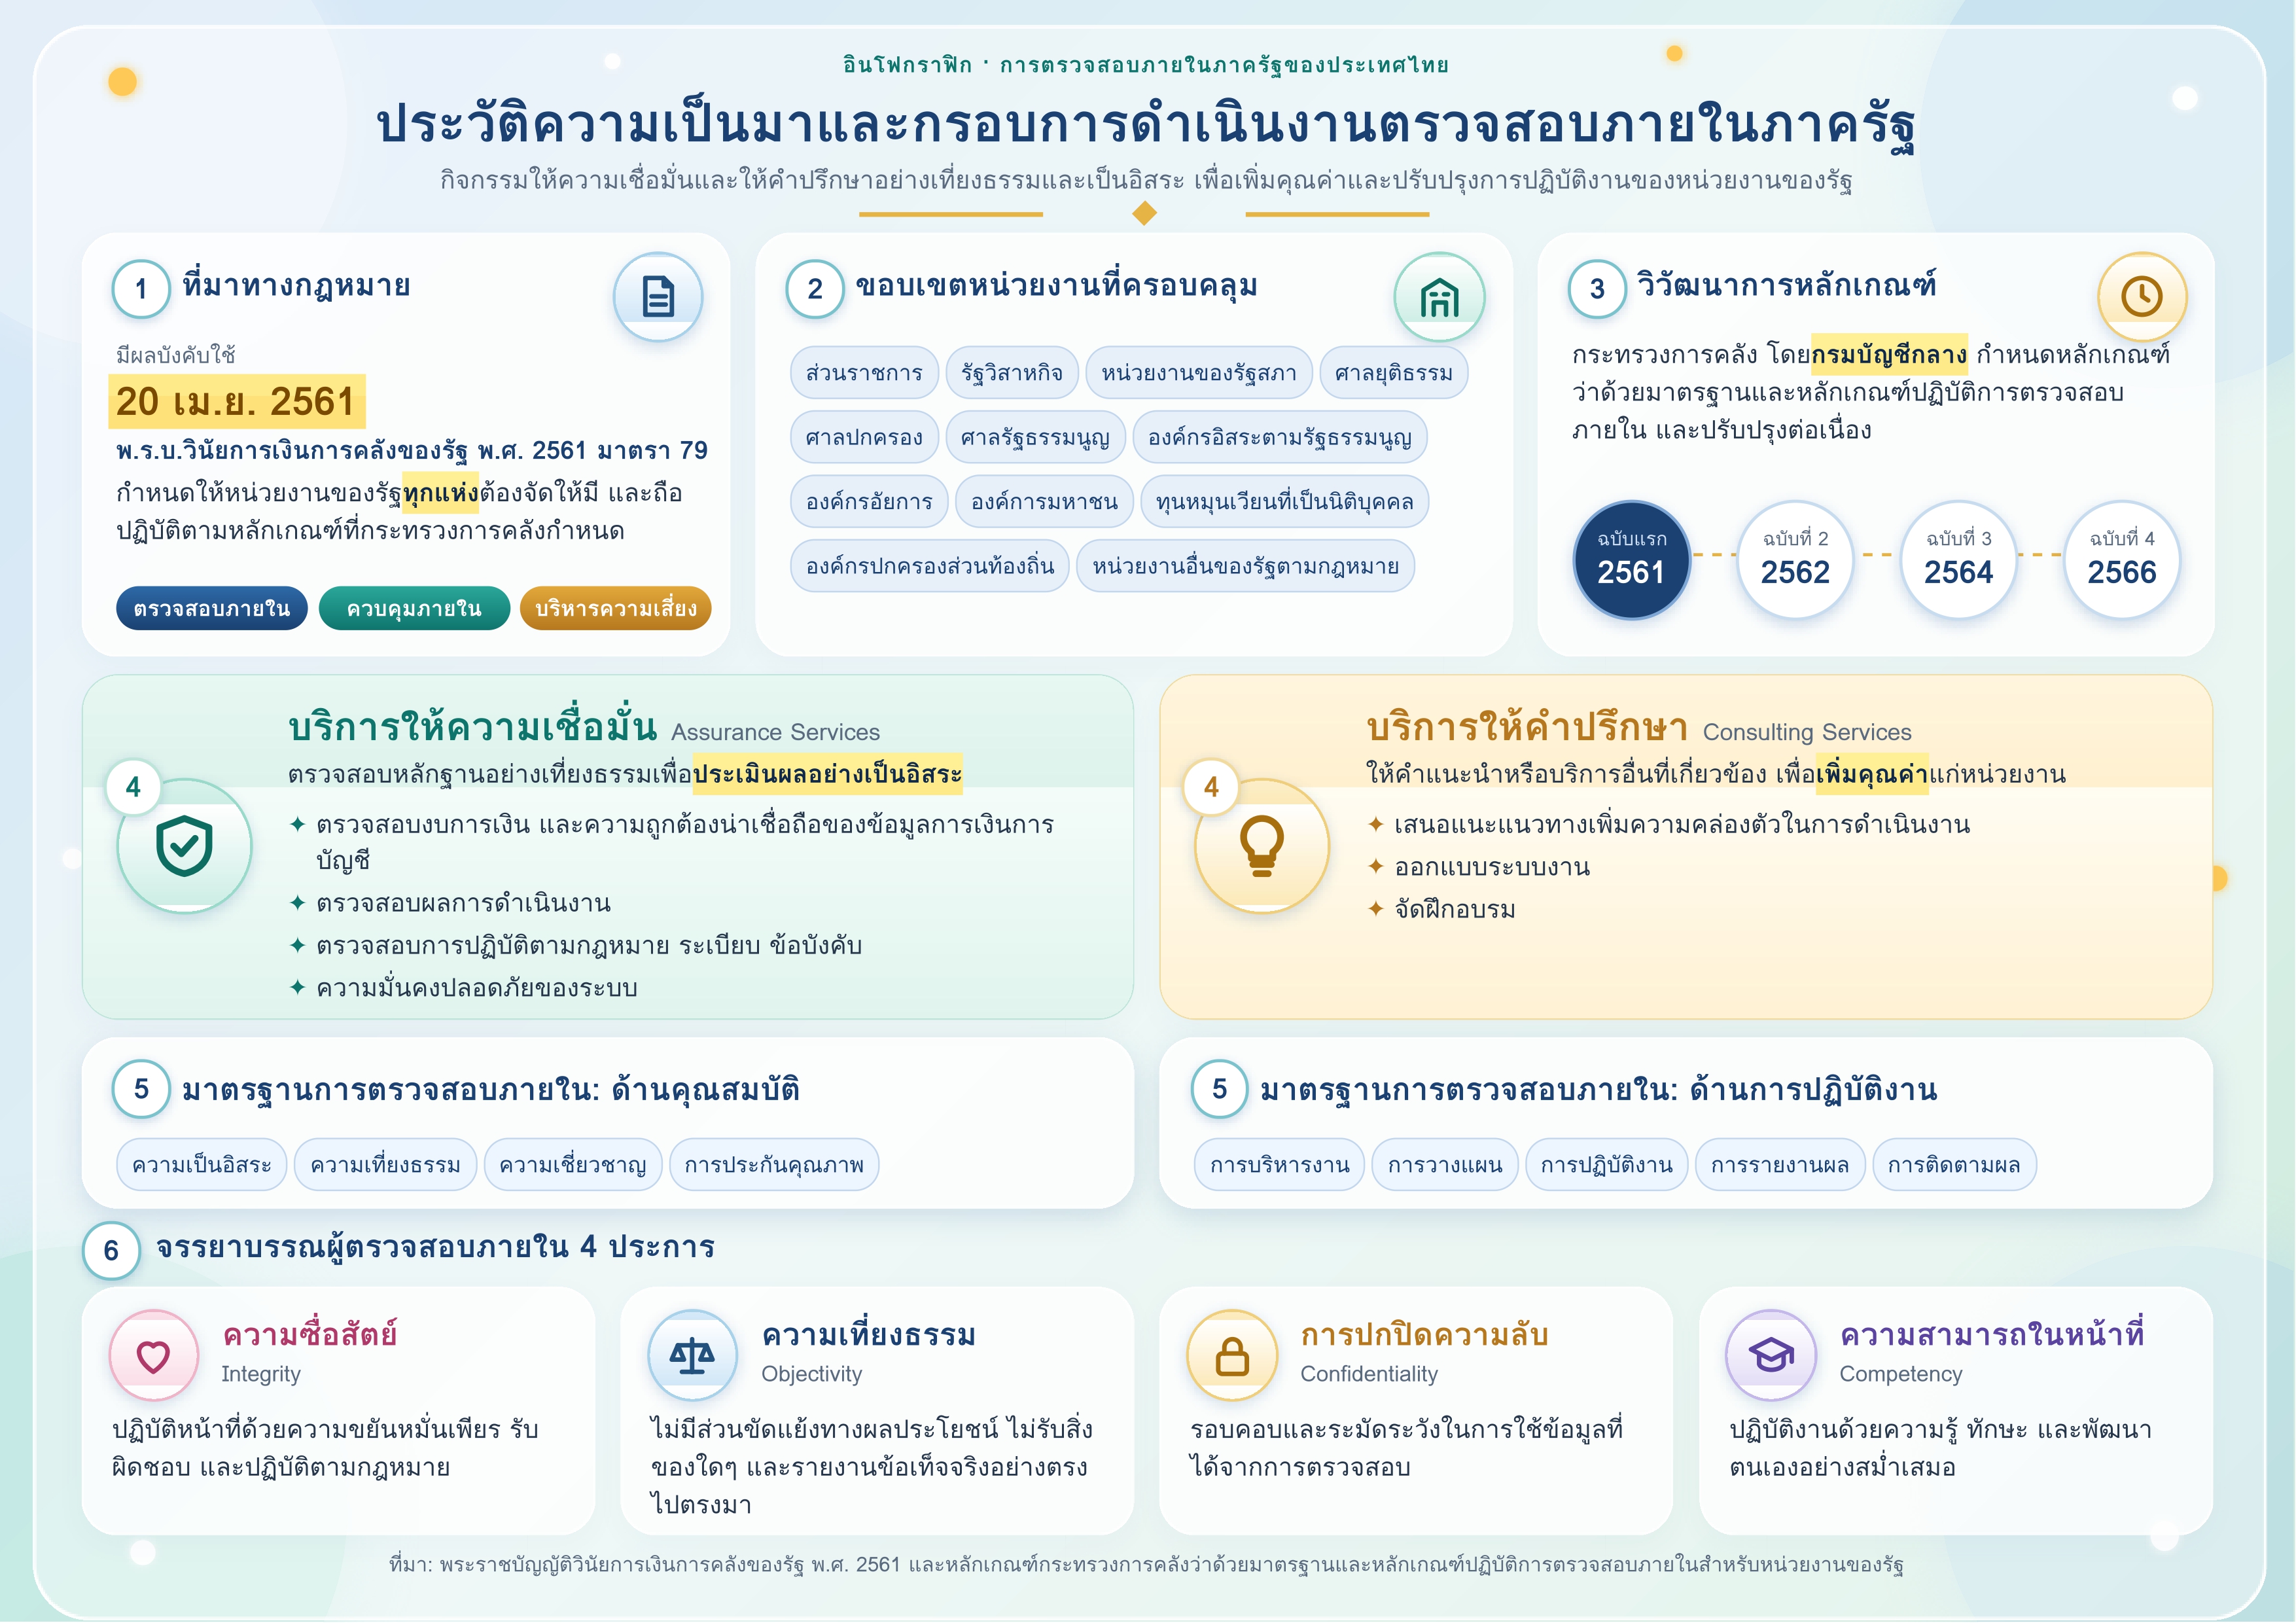
การตรวจสอบภายในภาครัฐของประเทศไทยมีหมุดหมายสำคัญในการปฏิรูปและจัดวางรากฐานอย่างเป็นระบบตาม พระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 20 เมษายน 2561 โดยใน มาตรา 79 ได้บัญญัติให้หน่วยงานของรัฐทุกแห่งต้องจัดให้มีการตรวจสอบภายใน การควบคุมภายใน และการบริหารจัดการความเสี่ยง โดยถือปฏิบัติตามมาตรฐานและหลักเกณฑ์ที่กระทรวงการคลังกำหนด
ขอบเขตหน่วยงานของรัฐที่ครอบคลุม
กรอบการตรวจสอบภายในภาครัฐครอบคลุมองค์กรภาครัฐอย่างกว้างขวาง ได้แก่ ส่วนราชการ, รัฐวิสาหกิจ, หน่วยงานของรัฐสภา ศาลยุติธรรม ศาลปกครอง ศาลรัฐธรรมนูญ องค์กรอิสระตามรัฐธรรมนูญ องค์กรอัยการ, องค์การมหาชน, ทุนหมุนเวียนที่มีฐานะเป็นนิติบุคคล, องค์กรปกครองส่วนท้องถิ่น และหน่วยงานอื่นของรัฐตามที่กฎหมายกำหนด
วิวัฒนาการของมาตรฐานและหลักเกณฑ์ปฏิบัติ
เพื่อให้อุปสรรคด้านการบริหารจัดการลดลงและยกระดับสู่มาตรฐานสากล กระทรวงการคลังโดยกรมบัญชีกลาง ได้กำหนด หลักเกณฑ์กระทรวงการคลังว่าด้วยมาตรฐานและหลักเกณฑ์ปฏิบัติการตรวจสอบภายในสำหรับหน่วยงานของรัฐ พ.ศ. 2561 พร้อมทั้งมีการปรับปรุงและพัฒนากฎเกณฑ์อย่างต่อเนื่อง ได้แก่ ฉบับที่ 2 (พ.ศ. 2562), ฉบับที่ 3 (พ.ศ. 2564) และฉบับที่ 4 (พ.ศ. 2566) เพื่อให้สอดรับกับความเปลี่ยนแปลงและบริบทการทำงานของภาครัฐ
บทบาทและนิยามของงานตรวจสอบภายใน
การตรวจสอบภายในภาครัฐ คือกิจกรรมการให้ความเชื่อมั่นและการให้คำปรึกษาอย่างเที่ยงธรรมและเป็นอิสระ ซึ่งจัดทำขึ้นเพื่อเพิ่มคุณค่าและปรับปรุงการปฏิบัติงานของหน่วยงานของรัฐให้ดีขึ้น ช่วยให้หน่วยงานบรรลุเป้าหมายผ่านการประเมินและปรับปรุงประสิทธิผลของกระบวนการบริหารความเสี่ยง การควบคุม และการกำกับดูแลอย่างเป็นระบบ โดยแบ่งลักษณะงานออกเป็น 2 ด้านหลัก:
งานบริการให้ความเชื่อมั่น (Assurance Services): การตรวจสอบหลักฐานอย่างเที่ยงธรรมเพื่อประเมินผลอย่างเป็นอิสระ เช่น การตรวจสอบงบการเงิน การตรวจสอบผลการดำเนินงาน การปฏิบัติตามกฎหมายและระเบียบ ข้อบังคับความมั่นคงปลอดภัยของระบบ และความถูกต้องน่าเชื่อถือของข้อมูลทางการเงินการบัญชี
งานบริการให้คำปรึกษา (Consulting Services): การให้คำแนะนำหรือบริการอื่นที่เกี่ยวข้องเพื่อเพิ่มคุณค่าแก่หน่วยงาน เช่น การเสนอแนะแนวทางเพิ่มความคล่องตัวในการดำเนินงาน การออกแบบระบบงาน และการจัดฝึกอบรม
มาตรฐานวิชาชีพและจรรยาบรรณ
การปฏิบัติงานของผู้ตรวจสอบภายในภาครัฐยึดถือ มาตรฐานการตรวจสอบภายในสำหรับหน่วยงานของรัฐ ซึ่งแบ่งออกเป็น มาตรฐานด้านคุณสมบัติ (เช่น ความเป็นอิสระ ความเที่ยงธรรม ความเชี่ยวชาญ และการประกันคุณภาพ) และ มาตรฐานด้านการปฏิบัติงาน (เช่น การบริหารงาน การวางแผน การปฏิบัติงาน การรายงานผล และการติดตามผล)
นอกจากนี้ ผู้ตรวจสอบภายในต้องปฏิบัติตนตาม จรรยาบรรณ 4 ประการ ได้แก่:
ความซื่อสัตย์ (Integrity): ปฏิบัติหน้าที่ด้วยความขยันหมั่นเพียร รับผิดชอบ และปฏิบัติตามกฎหมาย
ความเที่ยงธรรม (Objectivity): ไม่มีส่วนขัดแย้งทางผลประโยชน์ ไม่รับสิ่งของใดๆ และรายงานข้อเท็จจริงอย่างตรงไปตรงมา
การปกปิดความลับ (Confidentiality): รอบคอบและระมัดระวังในการใช้ข้อมูลที่ได้จากการตรวจสอบ
ความสามารถในหน้าที่ (Competency): ปฏิบัติงานด้วยความรู้ ทักษะ และพัฒนาตนเองอย่างสม่ำเสมอ